איך להשתמש בנדל״ן
כדי להכפיל את ההון שלך
בפחות מ-3 שנים
בלי לקפוץ מעל הפופיק, בלי הלוואות יקרות או החזרים שפוגעים ברמת החיים.
שאלון קצר, ואז שיחה איתי. בלי התחייבות.
למה שתקשיב לי
אני יובל אוזנה. הגעתי משוק ההון, לפני שבע שנים נכנסתי לנדל״ן — ומאז אני בשטח כל יום.
מאות עסקאות בשלוש השנים האחרונות — שלי, עם שותפים, ושל משקיעים שאני מלווה. אני לא מספר לך על משהו שקראתי בספר.
חיסכון זה לא הבעיה שלך.
הוא פשוט כבר לא מספיק.
עשר שנים.
עבדת. חסכת.
ובכל זאת התרחקת
מהדירה ב-350 אלף ₪.
לא עשית שום דבר לא נכון. פשוט התחרית מול משהו שרץ מהר ממך.
ובשלב מסוים השאלה מפסיקה להיות "איך אני חוסך יותר"
ומתחילה להיות "מה אני עושה עם מה שכבר חסכתי".
המספרים והמקורות
השכר הממוצע גדל מ-10,000 ל-15,000 ₪ לחודש, דירה ממוצעת מ-1.48 ל-2.43 מיליון ₪. לפי הלמ״ס, מחיר דירה ממוצעת ברבעון הראשון של 2026 עמד על כ-2.33 מיליון ₪, והמחירים ירדו כ-1.2% בשנה האחרונה.
זה היה הממוצע.
עכשיו תעשה את זה עם המספר שלך.
לא כמה אתה חוסך היום — כמה הצלחת לשים בצד כל חודש, בעשר השנים האחרונות.
חישוב על בסיס מחיר דירה ממוצעת היום (2.33 מיליון ₪, למ״ס) בקצב של העשור שעבר, 5.1% בשנה. זו הנחה, לא תחזית. בשנה האחרונה המחירים דווקא ירדו כ-1.2%.
אז למה לא פשוט ללכת למתווך?
למתווך יש תפקיד לגיטימי.
הוא פשוט לא התפקיד שאתה צריך כאן.
ההבדל העיקרי הוא באינטרס.
את המוכר
אותך. אני יושב בצד שלך בשולחן.
אחוז ממחיר הדירה. דירה יקרה, עמלה גבוהה — לכן הוא רוצה את המחיר הכי יקר.
סכום קבוע. המחיר עולה, אני מרוויח בדיוק אותו דבר — לכן אני רוצה את המחיר הכי נמוך.
ביום שחתמתם
ביום שמכרת ברווח
לא בתחום שלו
הכול עליי, מהיום הראשון
מתווך רוצה שתקנה. אני רוצה שתרוויח.
זו לא הצהרה — זו צורת התמחור. וזה הדבר היחיד שאי אפשר לזייף.
מצאת דירה ב-80 אלף מתחת למחיר השוק.
עוד לא הרווחת.
קנית מתחת לשוק.
ויצאת במינוס.
אף אחת מהטעויות האלה לא נראית גדולה בפני עצמה. ביחד הן אכלו את כל המציאה ועוד 5,000 מהכיס שלך.
ארבע הטעויות. ארבע הנקודות שאנחנו מחזיקים.
-
משא ומתן חלש−30,000 ₪קונים לפני שזה מתפרסם, ומתחת למחיר השוק
אני יודע מה נסגר ברחוב הזה. וחלק גדול מהעסקאות בכלל לא מגיעות ליד2 — הן מגיעות אלינו קודם.
עסקאות מחוץ לשוקמחירים שנסגרו בפועל -
השיפוץ חרג מהתקציב−25,000 ₪אנחנו המשפצים, עם אחריות
המחיר שלנו, לוח הזמנים שלנו. חשמל, אינסטלציה ורטיבות נבדקים לפני החתימה.
צוותי שיפוץ in-houseתקציב סגור מראש -
מסלול מימון שגוי−18,000 ₪יודעים כל שקל שייצא מהחשבון
ההחזר החודשי וקנסות היציאה ביום שמוכרים — ידועים מראש. שהשכירות תכסה, ומה שנשאר לא יחנוק.
תמהיל לפי יעד היציאה -
דירה שעמדה ריקה−12,000 ₪יודעים מי השוכר עוד לפני שקנינו
חברת הניהול שלנו מנהלת מעל 250 דירות באזור. ולכן השיפוץ נעשה בשבילו.
250+ דירות בניהול96.4% תפוסה
נתוני התפוסה נכונים למועד כתיבת הדף (2026) ומתעדכנים מעת לעת.
עכשיו עסקה אמיתית — שבה זה לא קרה
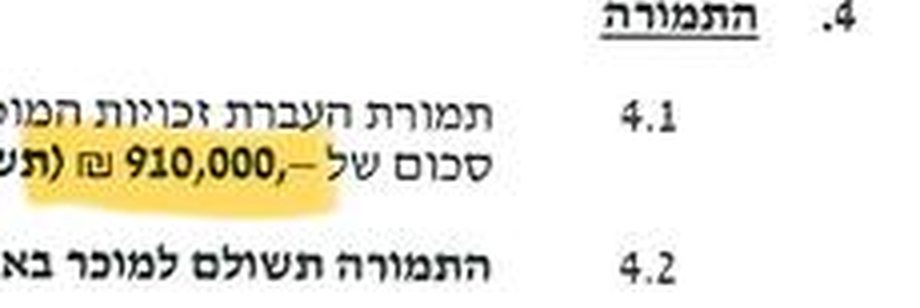
יוספטל 4א. 425 קנייה, 910 מכירה — הפרש של 485 אלף.
כאן רוב האנשים עוצרים וקוראים לזה רווח. עכשיו תראה את כל השורות.
יוספטל 4א, קריית אתא
מקנייה למכירה · 18 חודשים| מחיר רכישה | 425,000 ₪ |
|---|---|
| משכנתא 75% | 318,750 ₪ |
| הון עצמי | 107,000 ₪ |
| עלויות נלוות — עו״ד, תיווך, ריביות, החזקה | 50,000 ₪ |
| שיפוץ | 70,000 ₪ |
| סך הכל מהכיס | 227,000 ₪ |
| מחיר מכירה | 910,000 ₪ |
| סילוק המשכנתא | 318,750 ₪ |
| נשאר ביד | 365,000 ₪ |
הכפלת את ההון העצמי שלך. ומכאן זה ממשיך.
זו עסקה אחת. המספרים פתוחים, והחוזים עצמם נמצאים ממש מתחת.
אני רוצה לבדוק אם אצלי זה עובד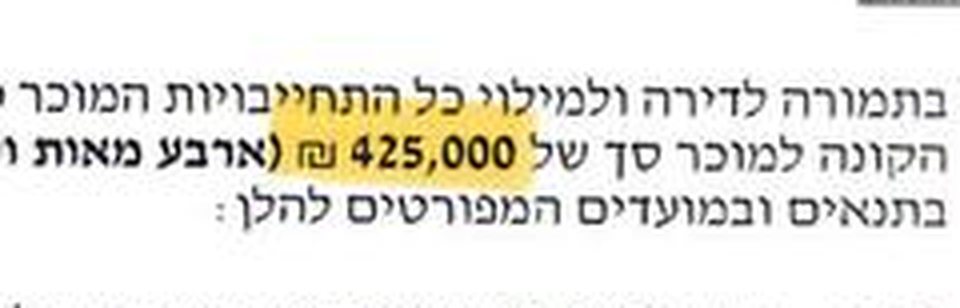
זה לא מזל. זו שיטה שהוכיחה את עצמה.
עוד שלוש עסקאות של משקיעים שליוויתי. כאן ההפרש בין קנייה למכירה — את הפירוק המלא נפתח בשיחה.
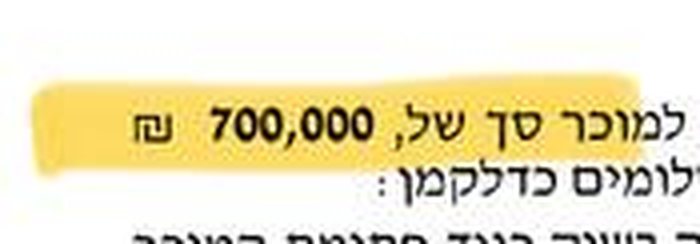
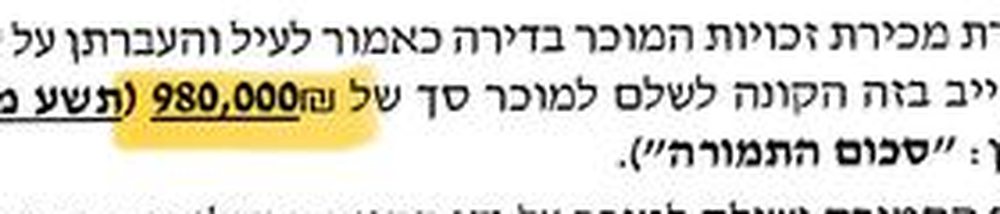
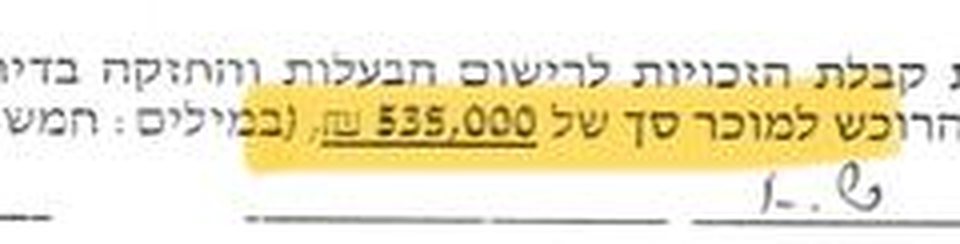
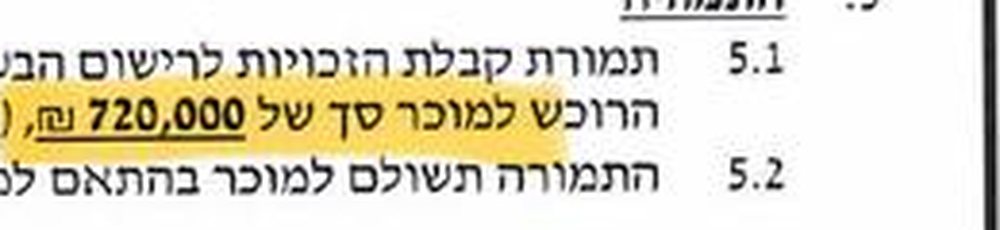
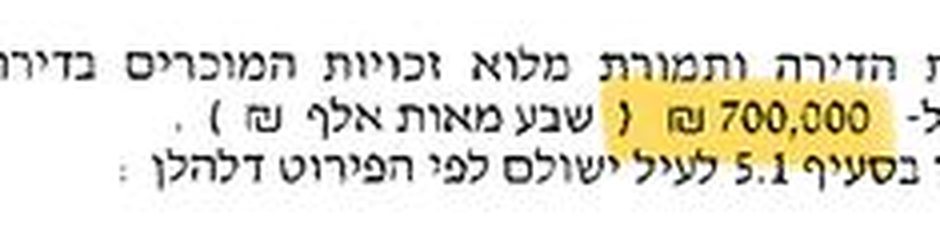
כתובת, תאריך וסכום — ועל כל אחת, החוזים עצמם.
אני לא מציג עסקה שאי אפשר להראות עליה מסמך.
עוד שתי עסקאות, עם החוזים שלהן
ומה יכול להשתבש
ראית ארבע עסקאות שעבדו. עכשיו החלק שאף אחד לא שם בדף נחיתה.
השוק יכול לרדת
המחירים לא עולים בקו ישר. בשנה האחרונה הם ירדו כ-1.2%.
שיפוץ יכול להפתיע
גם עם צוותים שלנו — מאחורי קיר אפשר למצוא רטיבות או חשמל ישן.
מכירה יכולה לקחת יותר זמן
עסקה שתוכננה לתשעה חודשים יכולה להימשך ארבעה־עשר.
אם מישהו מציג לך השקעה בלי החלק הזה — הוא קיים אצלו גם כן.
הוא פשוט לא כתב אותו.
למי השיחה הזאת מתאימה
עדיף שתדע עכשיו מאשר באמצע השיחה.
כן מתאימה לך אם
- ✓צפית בסרטון
- ✓250–300 אלף ₪ ומעלה
- ✓אתה זכאי למשכנתא
- ✓אתה רוצה שהכסף יעבוד
- ✓מוכן לשמוע גם "לא עכשיו"
לא לא מתאימה לך אם
- ×לא צפית בסרטון
- ×אין זכאות למשכנתא
- ×אתה מחפש דירה למגורים
- ×אתה רוצה תשואה מובטחת
- ×רווח מהיר בלי תהליך
שאלות נפוצות
אם העסקאות כל כך טובות, למה אתה לא קונה את כולן?
אני קונה. לעצמי ולמשפחה, וממשיך לקנות. אבל גם לי יש גבול להון ולמימון, ואני לא יכול לקנות כל עסקה טובה שמגיעה. שם נכנסים המשקיעים שאני מלווה.
על שם מי נרשמת הדירה?
על שמך בלבד. אין אותיות קטנות. הדירה נרשמת על שמך, המשכנתא על שמך, החוזה על שמך. שום דבר לא נרשם על שמי ואני לא שותף בנכס. אני נותן שירות — לא קונה איתך.
כמה הון עצמי צריך?
בדרך כלל יש על מה לדבר מ-250–300 אלף ₪ ומעלה, עם אפשרות לקבל משכנתא. את המספר המדויק בודקים לפי האדם ולפי העסקה.
אתה מתחייב שההון שלי יוכפל?
לא. אין התחייבות — ומי שמבטיח לך דבר כזה, תברח ממנו.
אבל כן: זה קרה, ולא פעם אחת. העסקה שלמעלה החזירה 161% בשנה וחצי — קנייה במחיר נכון, שיפוץ לשוכר הנכון, מימון שבנוי ליום שמוכרים, ומכירה בזמן.
מה שכן מתחייב: שתדע מראש איפה הפער, מה העלויות ומה הסיכונים — לפני שיצא לך שקל. ואם זה לא הולך לעבוד אצלך, אגיד לך את זה בשיחה.
כמה זה יתפוס לי זמן?
להיות בתמונה ולקבל החלטות — כן. עבודה שנייה — לא. איתור, בדיקות, משא ומתן, שיפוץ, השכרה וליווי עד המכירה: עלינו.
ואם זה לא מתאים לי?
אני אגיד לך את זה בשיחה. המטרה היא לא לשים דירה על שמך בכל מחיר.
מה בדקת עכשיו
גללת עד לכאן. זה מה שראית, בשורה אחת כל אחד.
- 12,463 ₪ מה שתצטרך לחסוך כל חודש בעשור הקרוב רק כדי לא להישאר מאחור. חיסכון לבד כבר לא מדביק את השוק.
- −5,000 ₪ מה שנשאר ממציאה של 80 אלף כשאין מי שמחזיק את ארבע הנקודות. לקנות מתחת לשוק זו רק ההתחלה.
- 592,000 ₪ מה שיצא מעסקה אחת אמיתית על 227 אלף שנכנסו, ב-18 חודשים. עם חוזה קנייה וחוזה מכירה שאפשר לפתוח.
- 4 עסקאות עם כתובת, תאריך וסכום — וגם החלק שאף אחד לא כותב: מה יכול להשתבש.
בוא נבדוק אם אצלך זה עושה שכל
כל שנה שאתה מחכה, הפער גדל.
לא בגלל שאני אומר את זה — בגלל שהגעת עד לכאן ואתה יודע שזה נכון.
הפרטים התקבלו
אני חוזר אליך. רוצה לקצר את הדרך ולכתוב לי עכשיו?
שלח לי הודעה בוואטסאפאו שפשוט תחכה לשיחה ממני.
מדיניות פרטיות
נקסוס קפיטל מכבדת את פרטיותך. המדיניות מסבירה איזה מידע נאסף באתר, למה, ומה הזכויות שלך.
איזה מידע אנחנו אוספים
- מידע שאתה מוסר מרצונך בטופס: שם מלא, מספר טלפון, כתובת אימייל, טווח הון עצמי, ומצב בעלות על דירה.
- מידע טכני שנאסף אוטומטית: כתובת IP, סוג דפדפן ומכשיר, מקור ההגעה לאתר (פרמטרי UTM ומזהי קמפיין), דפים שנצפו, ומידת הצפייה בסרטון.
- מידע על אופן השימוש בדף: עד לאן גללת, כמה זמן שהית בכל חלק, ועל מה לחצת. המידע הזה אנונימי ומשמש לשיפור הדף בלבד.
למה המידע משמש
- יצירת קשר איתך לצורך שיחת התאמה, בטלפון ובוואטסאפ, בהתאם להסכמה שנתת.
- בדיקה ראשונית של התאמה לשירות.
- מדידה ושיפור של הקמפיין והאתר.
אנחנו לא מוכרים ולא משכירים את המידע שלך לצדדים שלישיים.
העברת מידע לצדדים שלישיים
המידע נשמר בגיליון מאובטח ב-Google Sheets ובתיבת הדוא״ל שלנו (Google), ועשוי לעבור לספקי שירות הפועלים עבורנו — אחסון, דיוור, וכלי מדידה כגון Meta Pixel ו-Google Analytics. לצורך מדידת הקמפיינים נמסרים ל-Meta גם הטלפון והדוא״ל שלך בצורה מוצפנת (hash), שאינה מאפשרת לקרוא אותם. ספקים אלה מחויבים להשתמש במידע רק לצורך מתן השירות לנו.
עוגיות וטכנולוגיות מעקב
האתר עושה שימוש בעוגיות ובפיקסלים לצורך מדידת ביצועים ושיוך פניות לקמפיין. אפשר לחסום עוגיות דרך הגדרות הדפדפן, אך ייתכן שחלק מהפונקציונליות תיפגע.
אבטחה ושמירת מידע
אנחנו נוקטים אמצעים סבירים להגנה על המידע. המידע יישמר כל עוד הוא דרוש למטרות שלשמן נאסף, או עד לבקשתך למחיקה.
הזכויות שלך
על פי חוק הגנת הפרטיות, התשמ״א-1981, אתה זכאי לעיין במידע שנאסף עליך, לבקש את תיקונו או מחיקתו, ולחזור בך מהסכמתך לקבלת פניות שיווקיות בכל עת. לפנייה בנושא זה, צור קשר בפרטים שלמטה.
דיוור ופרסום
פנייה אליך תיעשה בהתאם לסעיף 30א לחוק התקשורת (בזק ושידורים), התשמ״ב-1982. בכל הודעה תוכל לבקש הסרה, והבקשה תכובד.
יצירת קשר
בעל האתר: יובל אוזנה
דוא״ל: uzanayuval@gmail.com
הצהרת נגישות
אנחנו רואים בנגישות האתר חלק מהשירות, ופועלים כדי שכל אדם יוכל להשתמש בו בנוחות ובעצמאות.
רמת הנגישות
האתר הונגש בהתאם לתקן הישראלי ת״י 5568 ברמה AA, המבוסס על הנחיות WCAG 2.0, ובהתאם לתקנות שוויון זכויות לאנשים עם מוגבלות (התאמות נגישות לשירות), התשע״ג-2013.
מה בוצע באתר
- מבנה HTML סמנטי עם כותרות היררכיות.
- ניווט מלא באמצעות מקלדת, עם סימון ברור של מוקד הפוקוס.
- תוויות מלאות לכל שדות הטופס.
- טקסט חלופי לתמונות ותיאור מילולי לתרשימים.
- יחסי ניגודיות תקינים, בערכת התצוגה הבהירה והכהה כאחד.
- התאמה מלאה למכשירים ניידים, וטקסט הניתן להגדלה בדפדפן.
- כיבוד הגדרת prefers-reduced-motion: מי שהגדיר במערכת ההפעלה צמצום אנימציות מקבל את כל התוכן במצב סטטי ומלא.
- אפשרות לעצור את קרוסלת התמונות בלחיצה או במגע.
מגבלות ידועות
ייתכן שחלקים מהאתר, ובפרט תוכן וידאו וקבצים חיצוניים, אינם נגישים במלואם. אנחנו ממשיכים לפעול לשיפור מתמיד.
פניות בנושא נגישות
נתקלת בבעיה או שיש לך הצעה לשיפור? נשמח לשמוע. נטפל בפנייה בהקדם האפשרי.
רכז הנגישות: יובל אוזנה
טלפון: 054-9000800
דוא״ל: uzanayuval@gmail.com
אנשים שכבר עשו את זה
אצבע על תמונה עוצרת אותה